Domain finanzierungsmix.de kaufen?
Wir ziehen mit dem Projekt
finanzierungsmix.de um.
Sind Sie am Kauf der Domain
finanzierungsmix.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierungsmix.de kaufen?
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
Wie wirkt sich Leasing auf die Liquidität aus?
Wie wirkt sich Leasing auf die Liquidität aus? **
Ähnliche Suchbegriffe für Leasing
Top-Angebote
Produkte zum Begriff Leasing:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
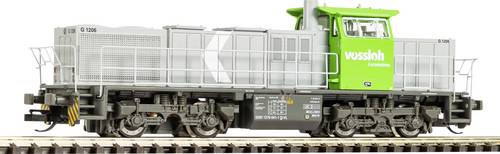
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie wirkt sich flexibles Leasing auf die langfristige Finanzplanung von Unternehmen aus?
Flexibles Leasing ermöglicht es Unternehmen, ihre Liquidität zu schonen, da sie keine großen Investitionen tätigen müssen. Dadurch können sie Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem können sie ihre Flotte je nach Bedarf anpassen, was langfristig zu einer effizienteren Nutzung der Ressourcen führt. **
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
Top-Angebote
Produkte zum Begriff Leasing:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie wirkt sich Leasing auf die Liquidität aus?
Wie wirkt sich Leasing auf die Liquidität aus? **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie wirkt sich flexibles Leasing auf die langfristige Finanzplanung von Unternehmen aus?
Flexibles Leasing ermöglicht es Unternehmen, ihre Liquidität zu schonen, da sie keine großen Investitionen tätigen müssen. Dadurch können sie Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem können sie ihre Flotte je nach Bedarf anpassen, was langfristig zu einer effizienteren Nutzung der Ressourcen führt. **
Ähnliche Suchbegriffe für Leasing
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
-
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
-
Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.