Domain finanzierungsmix.de kaufen?
Wir ziehen mit dem Projekt
finanzierungsmix.de um.
Sind Sie am Kauf der Domain
finanzierungsmix.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierungsmix.de kaufen?
What are participle clauses?
Participle clauses are clauses that use a present or past participle to provide additional information about the subject of the main clause. They can be used to show simultaneous actions, cause and effect, or to provide descriptive details. For example, "Walking down the street, she noticed a stray cat" or "Having finished his homework, he went to bed." **
Was sind relative Clauses und wie unterscheidet man zwischen non-defining und defining Clauses?
Relative Clauses sind Nebensätze, die zusätzliche Informationen über ein Substantiv oder Pronomen liefern. Sie beginnen normalerweise mit einem Relativpronomen wie "der", "die", "das" oder "welcher". Der Unterschied zwischen non-defining und defining Clauses liegt darin, dass defining Clauses notwendig sind, um das Substantiv oder Pronomen zu identifizieren, während non-defining Clauses zusätzliche Informationen liefern, die nicht unbedingt zur Identifizierung notwendig sind. Defining Clauses werden normalerweise nicht durch Kommas abgetrennt, während non-defining Clauses durch Kommas abgegrenzt werden. **

Ähnliche Suchbegriffe für Clauses
Top-Angebote
Produkte zum Begriff Clauses:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden "if clauses" mit "must" verwendet?
"If clauses" mit "must" werden verwendet, um eine starke Vermutung oder eine logische Schlussfolgerung auszudrücken. Sie drücken aus, dass etwas sehr wahrscheinlich oder unvermeidlich ist, basierend auf den Informationen oder Bedingungen, die in der "if clause" angegeben sind. Zum Beispiel: "If it's raining, you must take an umbrella." (Wenn es regnet, musst du einen Regenschirm mitnehmen.) **
-
Wie bildet man If Clauses Typ 1?
If Clauses Typ 1 werden gebildet, indem man den Satz in zwei Teile aufteilt: den Hauptsatz und den Bedingungssatz. Der Hauptsatz beginnt mit "If" gefolgt von einem Komma und beschreibt die Bedingung oder Voraussetzung. Der zweite Teil des Satzes beschreibt die Konsequenz, die eintreten wird, wenn die Bedingung erfüllt ist. In If Clauses Typ 1 wird die Gegenwart verwendet, um über zukünftige Ereignisse zu sprechen, die wahrscheinlich eintreten werden. Es ist wichtig zu beachten, dass der Hauptsatz und der Bedingungssatz im If Clauses Typ 1 mit dem einfachen Präsens gebildet werden. **
-
Wie bildet man If Clauses Typ 3?
If Clauses Typ 3 werden verwendet, um über eine Situation zu sprechen, die in der Vergangenheit nicht eingetreten ist. Sie drücken eine hypothetische Bedingung aus, die nicht erfüllt wurde. Um If Clauses Typ 3 zu bilden, verwendet man das Past Perfect für den if-Satz und would have + Past Participle für den Hauptsatz. Zum Beispiel: "If I had studied harder, I would have passed the exam." Es ist wichtig zu beachten, dass If Clauses Typ 3 verwendet werden, um über verpasste Gelegenheiten oder bedauerte Handlungen in der Vergangenheit zu sprechen. **
-
Ist es richtig, "if clauses ab" wiederzugeben?
Ja, "if clauses ab" kann als "wenn-Klauseln ab" übersetzt werden. Es handelt sich um eine grammatikalische Struktur, die verwendet wird, um Bedingungen auszudrücken. Die genaue Übersetzung kann jedoch je nach Kontext variieren. **
Was ist die Wahrscheinlichkeit von if clauses?
Die Wahrscheinlichkeit von if clauses hängt von verschiedenen Faktoren ab, wie zum Beispiel der Wahrscheinlichkeit des Ereignisses, auf das die Bedingung in der if clause sich bezieht, und der Wahrscheinlichkeit, dass die Bedingung erfüllt wird. Es ist wichtig zu beachten, dass if clauses oft hypothetische oder unrealistische Szenarien beschreiben und daher die Wahrscheinlichkeit in solchen Fällen oft schwer zu bestimmen ist. **
Kann mir jemand Contact Clauses und Passive erklären?
Contact Clauses sind Nebensätze, die verwendet werden, um Informationen über die Person oder Sache zu geben, mit der jemand in Kontakt steht oder stand. Sie werden oft mit den Verben "meet", "see", "hear", "watch" usw. verwendet. Zum Beispiel: "I met a man who spoke five languages." Passive ist eine grammatische Konstruktion, bei der das Subjekt einer Handlung nicht die Person oder Sache ist, die die Handlung ausführt, sondern die Handlung selbst. Das Verb wird im Passiv mit dem Hilfsverb "to be" und dem Past Participle des Hauptverbs gebildet. Zum Beispiel: "The book was written by Jane." Hier ist "the book" das Subjekt, aber es führt nicht die Handlung des Schreibens aus, sondern wird passiv beschrieben. **
Top-Angebote
Produkte zum Begriff Clauses:
-
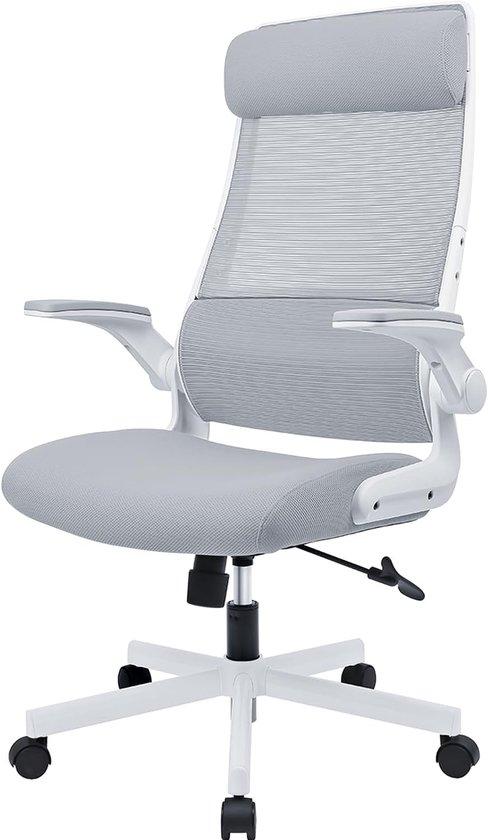
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.374,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
What are participle clauses?
Participle clauses are clauses that use a present or past participle to provide additional information about the subject of the main clause. They can be used to show simultaneous actions, cause and effect, or to provide descriptive details. For example, "Walking down the street, she noticed a stray cat" or "Having finished his homework, he went to bed." **
-
Was sind relative Clauses und wie unterscheidet man zwischen non-defining und defining Clauses?
Relative Clauses sind Nebensätze, die zusätzliche Informationen über ein Substantiv oder Pronomen liefern. Sie beginnen normalerweise mit einem Relativpronomen wie "der", "die", "das" oder "welcher". Der Unterschied zwischen non-defining und defining Clauses liegt darin, dass defining Clauses notwendig sind, um das Substantiv oder Pronomen zu identifizieren, während non-defining Clauses zusätzliche Informationen liefern, die nicht unbedingt zur Identifizierung notwendig sind. Defining Clauses werden normalerweise nicht durch Kommas abgetrennt, während non-defining Clauses durch Kommas abgegrenzt werden. **
-
Wie werden "if clauses" mit "must" verwendet?
"If clauses" mit "must" werden verwendet, um eine starke Vermutung oder eine logische Schlussfolgerung auszudrücken. Sie drücken aus, dass etwas sehr wahrscheinlich oder unvermeidlich ist, basierend auf den Informationen oder Bedingungen, die in der "if clause" angegeben sind. Zum Beispiel: "If it's raining, you must take an umbrella." (Wenn es regnet, musst du einen Regenschirm mitnehmen.) **
-
Wie bildet man If Clauses Typ 1?
If Clauses Typ 1 werden gebildet, indem man den Satz in zwei Teile aufteilt: den Hauptsatz und den Bedingungssatz. Der Hauptsatz beginnt mit "If" gefolgt von einem Komma und beschreibt die Bedingung oder Voraussetzung. Der zweite Teil des Satzes beschreibt die Konsequenz, die eintreten wird, wenn die Bedingung erfüllt ist. In If Clauses Typ 1 wird die Gegenwart verwendet, um über zukünftige Ereignisse zu sprechen, die wahrscheinlich eintreten werden. Es ist wichtig zu beachten, dass der Hauptsatz und der Bedingungssatz im If Clauses Typ 1 mit dem einfachen Präsens gebildet werden. **
Ähnliche Suchbegriffe für Clauses
-
Wie bildet man If Clauses Typ 3?
If Clauses Typ 3 werden verwendet, um über eine Situation zu sprechen, die in der Vergangenheit nicht eingetreten ist. Sie drücken eine hypothetische Bedingung aus, die nicht erfüllt wurde. Um If Clauses Typ 3 zu bilden, verwendet man das Past Perfect für den if-Satz und would have + Past Participle für den Hauptsatz. Zum Beispiel: "If I had studied harder, I would have passed the exam." Es ist wichtig zu beachten, dass If Clauses Typ 3 verwendet werden, um über verpasste Gelegenheiten oder bedauerte Handlungen in der Vergangenheit zu sprechen. **
-
Ist es richtig, "if clauses ab" wiederzugeben?
Ja, "if clauses ab" kann als "wenn-Klauseln ab" übersetzt werden. Es handelt sich um eine grammatikalische Struktur, die verwendet wird, um Bedingungen auszudrücken. Die genaue Übersetzung kann jedoch je nach Kontext variieren. **
-
Was ist die Wahrscheinlichkeit von if clauses?
Die Wahrscheinlichkeit von if clauses hängt von verschiedenen Faktoren ab, wie zum Beispiel der Wahrscheinlichkeit des Ereignisses, auf das die Bedingung in der if clause sich bezieht, und der Wahrscheinlichkeit, dass die Bedingung erfüllt wird. Es ist wichtig zu beachten, dass if clauses oft hypothetische oder unrealistische Szenarien beschreiben und daher die Wahrscheinlichkeit in solchen Fällen oft schwer zu bestimmen ist. **
-
Kann mir jemand Contact Clauses und Passive erklären?
Contact Clauses sind Nebensätze, die verwendet werden, um Informationen über die Person oder Sache zu geben, mit der jemand in Kontakt steht oder stand. Sie werden oft mit den Verben "meet", "see", "hear", "watch" usw. verwendet. Zum Beispiel: "I met a man who spoke five languages." Passive ist eine grammatische Konstruktion, bei der das Subjekt einer Handlung nicht die Person oder Sache ist, die die Handlung ausführt, sondern die Handlung selbst. Das Verb wird im Passiv mit dem Hilfsverb "to be" und dem Past Participle des Hauptverbs gebildet. Zum Beispiel: "The book was written by Jane." Hier ist "the book" das Subjekt, aber es führt nicht die Handlung des Schreibens aus, sondern wird passiv beschrieben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.