Domain finanzierungsmix.de kaufen?
Wir ziehen mit dem Projekt
finanzierungsmix.de um.
Sind Sie am Kauf der Domain
finanzierungsmix.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierungsmix.de kaufen?
Wann Freistellung Schwangerschaft?
Die Freistellung während der Schwangerschaft kann in Deutschland ab Beginn der Schwangerschaft bis zum Mutterschutzgesetz erfolgen. Dies bedeutet in der Regel sechs Wochen vor dem errechneten Geburtstermin. In besonderen Fällen, wie zum Beispiel bei gesundheitlichen Risiken, kann die Freistellung auch früher erfolgen. Es ist wichtig, dass die schwangere Person ihren Arbeitgeber rechtzeitig über die Schwangerschaft informiert und gegebenenfalls ein ärztliches Attest vorlegt. Die genauen Regelungen zur Freistellung während der Schwangerschaft können im Mutterschutzgesetz nachgelesen werden. **
Wann Freistellung nach Kündigung?
Wann genau die Freistellung nach einer Kündigung erfolgt, hängt von verschiedenen Faktoren ab. In der Regel wird die Freistellung unmittelbar nach der Kündigung ausgesprochen, um eine weitere Zusammenarbeit zu vermeiden. Es kann jedoch auch vorkommen, dass die Freistellung erst zu einem späteren Zeitpunkt erfolgt, zum Beispiel wenn noch offene Fragen geklärt werden müssen. Es ist wichtig, dass die genauen Modalitäten der Freistellung im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt sind. Letztendlich liegt es im Ermessen des Arbeitgebers, wann die Freistellung nach einer Kündigung erfolgt. **

Ähnliche Suchbegriffe für Freistellung
Top-Angebote
Produkte zum Begriff Freistellung:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt bezahlte Freistellung?
Bezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch weiterhin sein Gehalt erhält. Diese Art der Freistellung kann beispielsweise für Weiterbildungen, Sabbaticals oder persönliche Angelegenheiten genutzt werden. Der Arbeitgeber zahlt während dieser Zeit weiterhin das Gehalt des Arbeitnehmers, um sicherzustellen, dass dieser keine finanziellen Einbußen hat. Bezahlte Freistellung kann eine attraktive Möglichkeit für Arbeitnehmer sein, sich persönlich weiterzuentwickeln oder eine Auszeit zu nehmen, ohne auf ihr Einkommen verzichten zu müssen. Es ist wichtig, die genauen Bedingungen und Regelungen für bezahlte Freistellung im Arbeitsvertrag oder in den Unternehmensrichtlinien zu überprüfen. **
-
Was bedeutet Freistellung Betriebsrat?
Die Freistellung des Betriebsrats bedeutet, dass Mitglieder des Betriebsrats von ihrer regulären Arbeit freigestellt werden, um ihre Aufgaben als Betriebsrat wahrnehmen zu können. Dies ist im Betriebsverfassungsgesetz geregelt und dient dazu, die Interessen der Arbeitnehmer im Betrieb zu vertreten. Während der Freistellung haben Betriebsratsmitglieder Anspruch auf ihr volles Gehalt und dürfen nicht benachteiligt werden. Die Freistellung ermöglicht es dem Betriebsrat, sich intensiv mit Themen wie Arbeitsbedingungen, Arbeitszeiten, Entlohnung und anderen wichtigen Angelegenheiten auseinanderzusetzen. **
-
Was ist unbezahlte Freistellung?
Was ist unbezahlte Freistellung? Unbezahlte Freistellung ist eine Situation, in der ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch keine Vergütung erhält. Dies kann auf Wunsch des Arbeitnehmers oder des Arbeitgebers erfolgen, beispielsweise bei persönlichen Angelegenheiten oder wirtschaftlichen Schwierigkeiten des Unternehmens. Während der unbezahlten Freistellung bleibt der Arbeitsvertrag in der Regel bestehen, jedoch können sich die Arbeitsbedingungen ändern. Es ist wichtig, die rechtlichen Bestimmungen und Vereinbarungen im Zusammenhang mit unbezahlter Freistellung zu kennen, um mögliche Konsequenzen zu vermeiden. **
-
Was bedeutet bezahlte Freistellung?
Bezahlte Freistellung bezieht sich auf die Situation, in der ein Arbeitnehmer von seinem Arbeitgeber freigestellt wird, um bestimmte Aufgaben außerhalb seines normalen Arbeitsbereichs zu erledigen. Während dieser Zeit erhält der Arbeitnehmer weiterhin sein volles Gehalt oder einen Teil davon, je nach den Vereinbarungen im Arbeitsvertrag. Bezahlte Freistellung kann für Weiterbildungsmaßnahmen, Projekte oder andere berufliche Verpflichtungen gewährt werden. Es ist eine Möglichkeit für Arbeitgeber, Mitarbeiter zu unterstützen und ihre Fähigkeiten und Kenntnisse zu erweitern, ohne dass diese finanzielle Einbußen hinnehmen müssen. In einigen Fällen kann bezahlte Freistellung auch als Belohnung oder Anreiz für gute Leistungen oder besondere Verdienste gewährt werden. **
Was bedeutet unbezahlte Freistellung?
Unbezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch während dieser Zeit kein Gehalt erhält. Dies kann aus verschiedenen Gründen geschehen, wie zum Beispiel bei persönlichen Angelegenheiten, Weiterbildungsmaßnahmen oder unbezahltem Urlaub. Während der unbezahlten Freistellung ruht das Arbeitsverhältnis, sodass der Arbeitnehmer keine Arbeitspflichten hat, aber auch keine Vergütung erhält. Es ist wichtig, dass die unbezahlte Freistellung zwischen Arbeitgeber und Arbeitnehmer schriftlich vereinbart wird, um Missverständnisse zu vermeiden. In einigen Fällen kann eine unbezahlte Freistellung auch als Alternative zu einer Kündigung dienen, wenn der Arbeitnehmer vorübergehend nicht arbeiten kann. **
Wie lange unbezahlte Freistellung?
Wie lange unbezahlte Freistellung ist möglich? Die Dauer einer unbezahlten Freistellung hängt von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. Es gibt keine gesetzlich festgelegte maximale Dauer für eine unbezahlte Freistellung. In der Regel wird die Dauer der Freistellung im Voraus schriftlich vereinbart. Es ist wichtig, dass beide Parteien die Bedingungen und die Dauer der unbezahlten Freistellung klar und eindeutig festlegen, um Missverständnisse zu vermeiden. Es empfiehlt sich, sich vorab rechtlich beraten zu lassen, um sicherzustellen, dass alle rechtlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Freistellung:
-
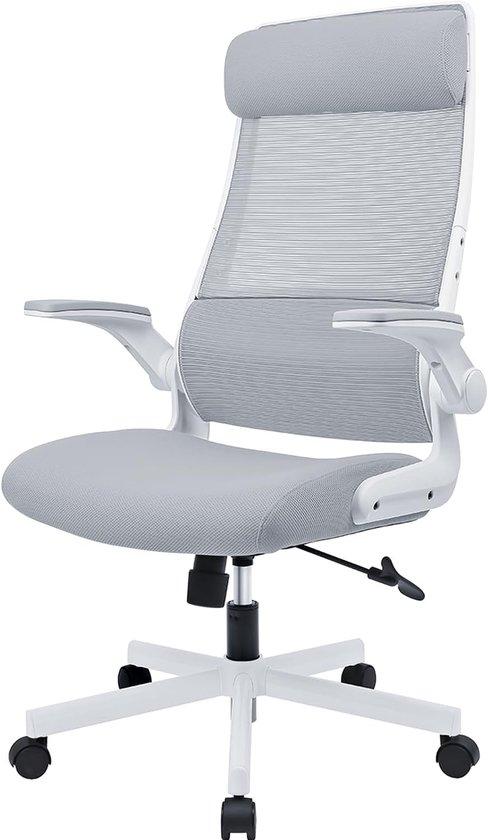
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellung Schwangerschaft?
Die Freistellung während der Schwangerschaft kann in Deutschland ab Beginn der Schwangerschaft bis zum Mutterschutzgesetz erfolgen. Dies bedeutet in der Regel sechs Wochen vor dem errechneten Geburtstermin. In besonderen Fällen, wie zum Beispiel bei gesundheitlichen Risiken, kann die Freistellung auch früher erfolgen. Es ist wichtig, dass die schwangere Person ihren Arbeitgeber rechtzeitig über die Schwangerschaft informiert und gegebenenfalls ein ärztliches Attest vorlegt. Die genauen Regelungen zur Freistellung während der Schwangerschaft können im Mutterschutzgesetz nachgelesen werden. **
-
Wann Freistellung nach Kündigung?
Wann genau die Freistellung nach einer Kündigung erfolgt, hängt von verschiedenen Faktoren ab. In der Regel wird die Freistellung unmittelbar nach der Kündigung ausgesprochen, um eine weitere Zusammenarbeit zu vermeiden. Es kann jedoch auch vorkommen, dass die Freistellung erst zu einem späteren Zeitpunkt erfolgt, zum Beispiel wenn noch offene Fragen geklärt werden müssen. Es ist wichtig, dass die genauen Modalitäten der Freistellung im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt sind. Letztendlich liegt es im Ermessen des Arbeitgebers, wann die Freistellung nach einer Kündigung erfolgt. **
-
Was heißt bezahlte Freistellung?
Bezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch weiterhin sein Gehalt erhält. Diese Art der Freistellung kann beispielsweise für Weiterbildungen, Sabbaticals oder persönliche Angelegenheiten genutzt werden. Der Arbeitgeber zahlt während dieser Zeit weiterhin das Gehalt des Arbeitnehmers, um sicherzustellen, dass dieser keine finanziellen Einbußen hat. Bezahlte Freistellung kann eine attraktive Möglichkeit für Arbeitnehmer sein, sich persönlich weiterzuentwickeln oder eine Auszeit zu nehmen, ohne auf ihr Einkommen verzichten zu müssen. Es ist wichtig, die genauen Bedingungen und Regelungen für bezahlte Freistellung im Arbeitsvertrag oder in den Unternehmensrichtlinien zu überprüfen. **
-
Was bedeutet Freistellung Betriebsrat?
Die Freistellung des Betriebsrats bedeutet, dass Mitglieder des Betriebsrats von ihrer regulären Arbeit freigestellt werden, um ihre Aufgaben als Betriebsrat wahrnehmen zu können. Dies ist im Betriebsverfassungsgesetz geregelt und dient dazu, die Interessen der Arbeitnehmer im Betrieb zu vertreten. Während der Freistellung haben Betriebsratsmitglieder Anspruch auf ihr volles Gehalt und dürfen nicht benachteiligt werden. Die Freistellung ermöglicht es dem Betriebsrat, sich intensiv mit Themen wie Arbeitsbedingungen, Arbeitszeiten, Entlohnung und anderen wichtigen Angelegenheiten auseinanderzusetzen. **
Ähnliche Suchbegriffe für Freistellung
-
Was ist unbezahlte Freistellung?
Was ist unbezahlte Freistellung? Unbezahlte Freistellung ist eine Situation, in der ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch keine Vergütung erhält. Dies kann auf Wunsch des Arbeitnehmers oder des Arbeitgebers erfolgen, beispielsweise bei persönlichen Angelegenheiten oder wirtschaftlichen Schwierigkeiten des Unternehmens. Während der unbezahlten Freistellung bleibt der Arbeitsvertrag in der Regel bestehen, jedoch können sich die Arbeitsbedingungen ändern. Es ist wichtig, die rechtlichen Bestimmungen und Vereinbarungen im Zusammenhang mit unbezahlter Freistellung zu kennen, um mögliche Konsequenzen zu vermeiden. **
-
Was bedeutet bezahlte Freistellung?
Bezahlte Freistellung bezieht sich auf die Situation, in der ein Arbeitnehmer von seinem Arbeitgeber freigestellt wird, um bestimmte Aufgaben außerhalb seines normalen Arbeitsbereichs zu erledigen. Während dieser Zeit erhält der Arbeitnehmer weiterhin sein volles Gehalt oder einen Teil davon, je nach den Vereinbarungen im Arbeitsvertrag. Bezahlte Freistellung kann für Weiterbildungsmaßnahmen, Projekte oder andere berufliche Verpflichtungen gewährt werden. Es ist eine Möglichkeit für Arbeitgeber, Mitarbeiter zu unterstützen und ihre Fähigkeiten und Kenntnisse zu erweitern, ohne dass diese finanzielle Einbußen hinnehmen müssen. In einigen Fällen kann bezahlte Freistellung auch als Belohnung oder Anreiz für gute Leistungen oder besondere Verdienste gewährt werden. **
-
Was bedeutet unbezahlte Freistellung?
Unbezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch während dieser Zeit kein Gehalt erhält. Dies kann aus verschiedenen Gründen geschehen, wie zum Beispiel bei persönlichen Angelegenheiten, Weiterbildungsmaßnahmen oder unbezahltem Urlaub. Während der unbezahlten Freistellung ruht das Arbeitsverhältnis, sodass der Arbeitnehmer keine Arbeitspflichten hat, aber auch keine Vergütung erhält. Es ist wichtig, dass die unbezahlte Freistellung zwischen Arbeitgeber und Arbeitnehmer schriftlich vereinbart wird, um Missverständnisse zu vermeiden. In einigen Fällen kann eine unbezahlte Freistellung auch als Alternative zu einer Kündigung dienen, wenn der Arbeitnehmer vorübergehend nicht arbeiten kann. **
-
Wie lange unbezahlte Freistellung?
Wie lange unbezahlte Freistellung ist möglich? Die Dauer einer unbezahlten Freistellung hängt von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. Es gibt keine gesetzlich festgelegte maximale Dauer für eine unbezahlte Freistellung. In der Regel wird die Dauer der Freistellung im Voraus schriftlich vereinbart. Es ist wichtig, dass beide Parteien die Bedingungen und die Dauer der unbezahlten Freistellung klar und eindeutig festlegen, um Missverständnisse zu vermeiden. Es empfiehlt sich, sich vorab rechtlich beraten zu lassen, um sicherzustellen, dass alle rechtlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.